La Unión Europea ha introducido durante 2026 importantes modificaciones en el marco normativo de información corporativa sobre sostenibilidad. Los cambios afectan tanto a las empresas obligadas a reportar conforme a la Directiva sobre información corporativa en materia de sostenibilidad (CSRD), como al contenido de los Estándares Europeos de Información sobre Sostenibilidad (ESRS) y al reporting voluntario de las empresas de menor tamaño.
Las principales novedades se articulan a través de tres disposiciones: la Directiva (UE) 2026/470, conocida como Ómnibus I; el Reglamento Delegado (UE) 2026/1563, que revisa y simplifica los ESRS; y el Reglamento Delegado (UE) 2026/1560, que establece un nuevo estándar voluntario de información sobre sostenibilidad.
El objetivo es reducir la carga administrativa y concentrar las obligaciones más exigentes en las empresas de mayor dimensión, manteniendo al mismo tiempo un marco proporcionado para la información ESG (ambiental, social y de gobernanza) dentro de las cadenas de valor.
¿Qué cambia con Ómnibus I?
La Directiva (UE) 2026/470, de 24 de febrero de 2026, fue publicada en el Diario Oficial de la Unión Europea el 26 de febrero y entró en vigor el 18 de marzo de 2026.
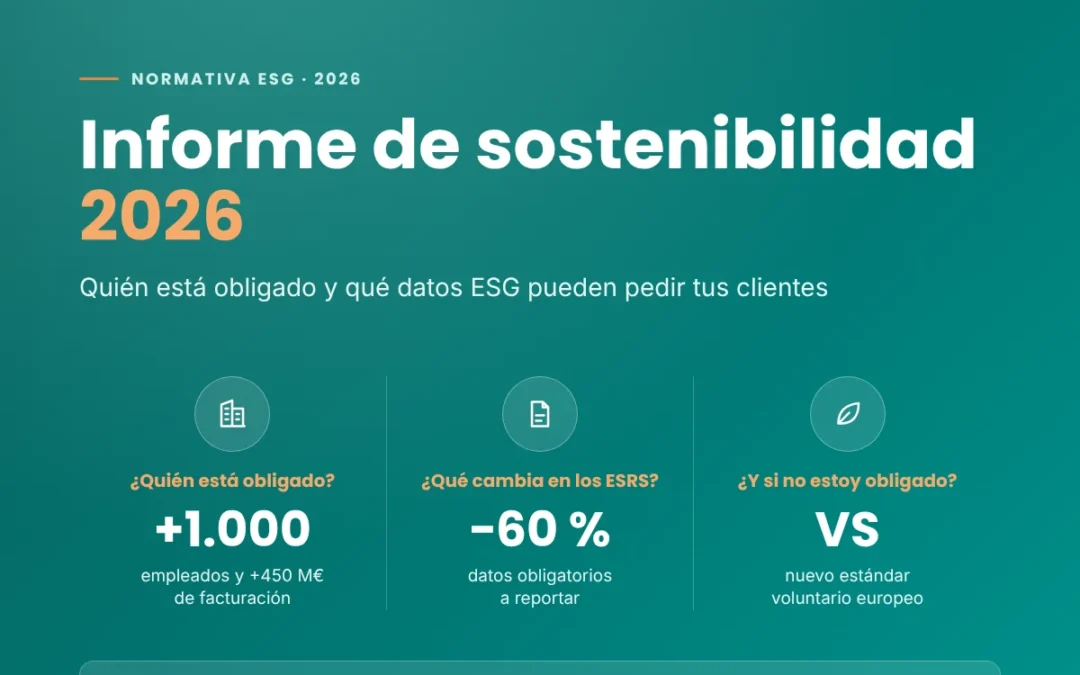
Uno de sus principales cambios es la reducción significativa del ámbito de aplicación de la CSRD. Con carácter general, la obligación se concentra en empresas que superen simultáneamente:
- 1.000 empleados de media durante el ejercicio.
- 450 millones de euros de volumen de negocios neto.
Estos límites se aplican también, cuando corresponda, a los grupos sobre una base consolidada. En consecuencia, numerosas empresas inicialmente incluidas en el ámbito de la CSRD quedarán fuera de la obligación de elaborar el informe de sostenibilidad conforme a los ESRS.
CSRD: antes y después de Ómnibus I
| Aspecto | Marco anterior | Tras Ómnibus I |
|---|---|---|
| Empresas afectadas | Amplio conjunto de grandes empresas y determinadas pymes cotizadas | Principalmente empresas de muy gran dimensión |
| Empleados | Desde 250 trabajadores junto con otros criterios | Más de 1.000 empleados |
| Volumen de negocio | Combinado con otros criterios | Más de 450 millones € |
| Pymes cotizadas | Incorporación progresiva | Fuera del régimen obligatorio general |
| Cadena de valor | Solicitudes amplias de información ESG | Límite de información para empresas de hasta 1.000 empleados |
| Reporting voluntario | VSME como referencia | Nuevo estándar voluntario europeo VS |
La Directiva introduce además una protección especialmente relevante para proveedores y empresas de la cadena de valor que no superen los 1.000 empleados, limitando la información que las compañías sujetas a CSRD pueden solicitarles a efectos de su reporting.
Al tratarse de una Directiva, sus modificaciones deberán incorporarse al ordenamiento jurídico de los Estados miembros. La norma establece el 19 de marzo de 2027 como fecha de transposición para buena parte de estas modificaciones.
Nuevos ESRS: importante simplificación del reporting
El Reglamento Delegado (UE) 2026/1563 revisa los Estándares Europeos de Información sobre Sostenibilidad con el objetivo de hacerlos más proporcionados, comprensibles y operativos.
Según la Comisión Europea, los nuevos ESRS:
- reducen más de un 60 % los datapoints obligatorios;
- reducen más de un 70 % el número total de datapoints;
- simplifican la aplicación del principio de materialidad;
- diferencian mejor la información obligatoria de la voluntaria;
- introducen mayor flexibilidad en la obtención y presentación de información;
- mejoran su coherencia con otras disposiciones europeas y estándares internacionales.
La Comisión estima que estas modificaciones pueden reducir los costes de reporting en más de un 30 % por empresa.
Esta simplificación no supone, sin embargo, la desaparición de principios esenciales como la doble materialidad. Las empresas sujetas a CSRD deberán seguir analizando tanto los impactos de su actividad sobre las personas y el medio ambiente como los riesgos y oportunidades de sostenibilidad que puedan producir efectos financieros sobre la organización.
El Reglamento entrará en vigor el 10 de noviembre de 2026 y será aplicable a los ejercicios que comiencen a partir del 1 de enero de 2027. No obstante, las empresas podrán optar por aplicar anticipadamente los nuevos ESRS simplificados a los ejercicios iniciados durante 2026, conforme al régimen transitorio previsto.
Nuevo estándar voluntario para empresas de menos de 1.000 empleados
Que una empresa quede fuera de la CSRD no significa que deje de necesitar información de sostenibilidad. Grandes clientes, entidades financieras, inversores o empresas matrices pueden seguir solicitando datos ESG a proveedores y organizaciones de su cadena de valor.
Para dar respuesta a esta situación, el Reglamento Delegado (UE) 2026/1560 establece el nuevo Estándar Voluntario de Información sobre Sostenibilidad (Voluntary Standard o VS), que evoluciona a partir del estándar conocido hasta ahora como VSME.
Está dirigido a empresas que no superen una media de 1.000 empleados y proporciona un marco de información proporcional para:
- responder a solicitudes ESG de clientes y grandes empresas;
- facilitar información a bancos, inversores y entidades financieras;
- estructurar internamente indicadores de sostenibilidad;
- avanzar voluntariamente en la gestión ambiental, social y de gobernanza.
Límite a la información solicitada en la cadena de valor
Una de las novedades más relevantes es el denominado “límite máximo para la cadena de valor”.
Las empresas sometidas a CSRD no podrán exigir, a efectos de su reporting, a empresas de su cadena de valor que no superen los 1.000 empleados información de sostenibilidad que exceda los datapoints establecidos específicamente para este límite en el Reglamento Delegado (UE) 2026/1560.
La medida pretende evitar el denominado “efecto de goteo” o trickle-down effect, por el que las exigencias aplicables a una gran compañía acababan trasladándose indirectamente a proveedores de menor dimensión.
El Reglamento Delegado (UE) 2026/1560 entró en vigor el 24 de septiembre de 2026, mientras que el límite máximo para la cadena de valor será aplicable a los ejercicios financieros iniciados a partir del 1 de enero de 2027.
¿Pierde importancia la sostenibilidad?
La reforma reduce considerablemente el número de empresas obligadas por la CSRD y simplifica la información exigida a aquellas que continúan dentro de su ámbito. Sin embargo, esto no significa que la información de sostenibilidad deje de ser relevante.
Los datos ESG continuarán formando parte de las relaciones con clientes, entidades financieras, inversores y otras partes interesadas. Para muchas empresas, el reto pasa de “cumplir obligatoriamente con la CSRD” a disponer de información ESG estructurada, fiable y proporcionada para facilitarla cuando sea necesaria.
En este escenario, el nuevo estándar voluntario puede convertirse en una referencia especialmente útil para empresas de menos de 1.000 empleados que quieran organizar su información de sostenibilidad sin asumir la complejidad de los ESRS completos.
¿Qué deberían hacer ahora las empresas?
Ante el nuevo marco resulta recomendable:
- Comprobar si la empresa continúa dentro del ámbito de aplicación de la CSRD conforme a los nuevos umbrales.
- Si continúa obligada, adaptar el sistema de reporting a los nuevos ESRS simplificados.
- Si queda fuera, analizar las solicitudes ESG que recibe de clientes, bancos u otras partes interesadas.
- Valorar la aplicación del nuevo estándar voluntario para estructurar la información de sostenibilidad.
- Revisar los procesos de recopilación y control de datos ESG para garantizar información fiable, trazable y fácilmente disponible.
INCYMA: acompañamiento en sostenibilidad y reporting ESG
Desde INCYMA ayudamos a las organizaciones a evaluar cómo les afecta el nuevo marco europeo de información sobre sostenibilidad y a adaptar sus sistemas de gestión y reporting.
Nuestros servicios incluyen el análisis de aplicabilidad de la CSRD, elaboración y revisión de informes de sostenibilidad, análisis de doble materialidad, definición de indicadores ESG, adaptación a los ESRS y desarrollo de modelos voluntarios de información sobre sostenibilidad para empresas que, aun no estando obligadas, necesitan responder a las exigencias de clientes, grupos empresariales, entidades financieras y otras partes interesadas.
La nueva normativa europea supone una importante simplificación del reporting, pero también refuerza la necesidad de determinar qué información de sostenibilidad necesita realmente cada organización gestionar, controlar y comunicar.
Preguntas frecuentes
¿Es obligatorio el informe de sostenibilidad para una pyme?
Con carácter general, no. Las pymes no están obligadas a elaborar el informe de sostenibilidad de la CSRD, aunque pueden reportar voluntariamente y recibir solicitudes de información ESG de clientes, bancos o grandes empresas.
¿Qué es el estándar voluntario VSME?
Es un estándar simplificado para que las empresas de menor tamaño puedan informar voluntariamente sobre sostenibilidad y responder a solicitudes ESG de clientes, bancos e inversores.
¿Qué datos ESG me puede pedir un cliente?
Puede solicitar datos sobre medio ambiente, aspectos sociales y gobernanza necesarios para evaluar su cadena de valor. La nueva normativa limita la información exigible a empresas de menos de 1.000 empleados.
¿Qué diferencia hay entre el EINF y el informe de sostenibilidad de la CSRD?
El EINF, regulado en España por la Ley 11/2018, informa sobre cuestiones no financieras. La CSRD evoluciona este modelo, incorporando ESRS, doble materialidad y un reporting más normalizado y estructurado.